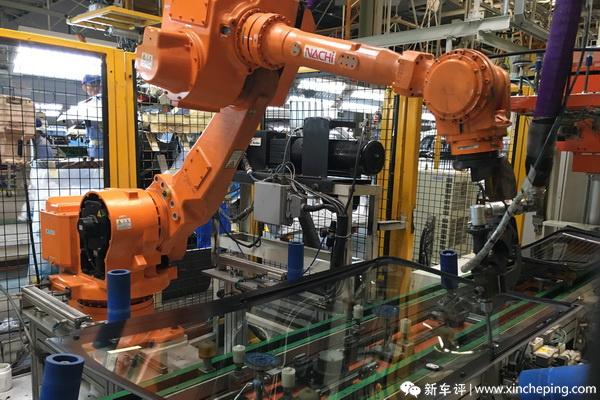
随着全球制造业竞争格局的深刻变化,数字化、智能化转型已成为不可逆转的趋势。在此背景下,工业机器人作为智能制造的核心装备,其市场关注度与需求再度走热。尤其是在后疫情时代,制造业面临劳动力短缺、成本上升以及供应链重构等多重压力,工业机器人的应用正从传统的汽车、电子行业向更多领域加速渗透。而与此机器人维修与后市场服务的重要性也日益凸显,成为支撑这一轮市场增长的关键环节。
一、数字化升级驱动机器人需求回暖
国家层面密集出台政策推动制造业数字化转型。从“十四五”智能制造发展规划到各地补贴企业“机器换人”,工业机器人被置于产业升级的中心位置。据OFweek工控网调研数据,2023年下半年以来,国内工业机器人产量与销量同比增速转正,尤其在多关节机器人、SCARA机器人及协作机器人领域,订单量明显回升。
这一轮热度不同于以往的单纯产能扩张,而是由数字化工厂、柔性制造、黑灯工厂等新场景驱动。企业不再只关注机器人本体的价格与速度,更看重其与MES、ERP、数字孪生系统的融合能力。因此,具备数据接口、远程运维功能的智能机器人成为市场新宠。
二、应用场景拓宽,维修服务短板浮现
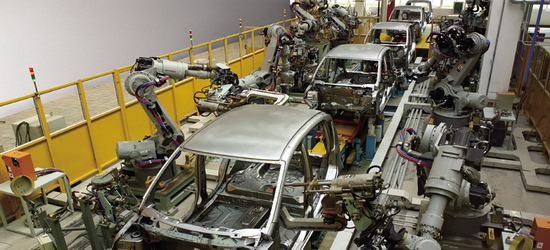
除了汽车焊接、喷涂等传统场景外,工业机器人正快速进入锂电池、光伏、储能、医药、食品等新兴行业。这些行业产品迭代快、洁净度要求高,对机器人的精度与稳定性提出更高要求。大量新增装机也带来了一个现实问题:维修与运维能力跟不上。
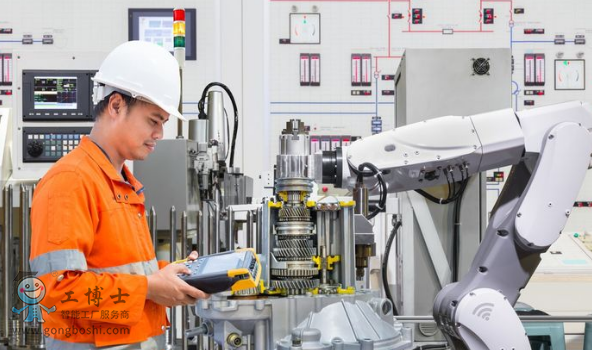
许多制造企业首次引入机器人,缺乏专业的维护团队。一旦机器人出现减速机磨损、伺服电机故障或控制器报警,往往需要原厂工程师上门,周期长、费用高。尤其在长三角、珠三角等制造业密集区,维修需求激增与工程师数量不足的矛盾十分突出。部分第三方维修公司因此快速崛起,提供24小时响应、备件快速更换、预测性维护等服务。
三、机器人维修市场走向专业化与数字化
面对激增的维修需求,行业正在从“事后维修”向“预防性维护”转变。借助物联网与边缘计算,企业可以实时监测机器人关节温度、振动、电流等参数,提前预警潜在故障。OFweek工控网观察到,一些头部机器人厂商已推出云平台,能够远程诊断并推送维修建议。
再制造与翻新机器人市场也在升温。对于预算有限的中小企业,经过专业检测、更换关键部件并重新标定的二手或翻新机器人,成为性价比之选。但这一领域亟需标准规范,以保证维修质量与安全。
四、挑战与展望
尽管市场再度走热,工业机器人产业仍面临关键零部件依赖进口、系统集成人才短缺、中小企业投资回报周期长等挑战。尤其在维修环节,缺乏统一的故障代码标准、备件供应碎片化、维修人员技能认证体系不健全等问题,制约了后市场的健康发展。
随着AI大模型与机器人运维结合,智能诊断、语音指导维修、AR远程协助将成为常态。制造业数字化升级不可逆转,工业机器人市场的高景气度有望延续。而谁能率先打通“销售—集成—维修—再制造”的全生命周期服务闭环,谁就能在下一轮竞争中占据主动。对于制造企业而言,提前布局机器人运维体系,不亚于当初决定引入第一台机器人。维修,不再是配角,而是智能制造时代的关键基础设施。