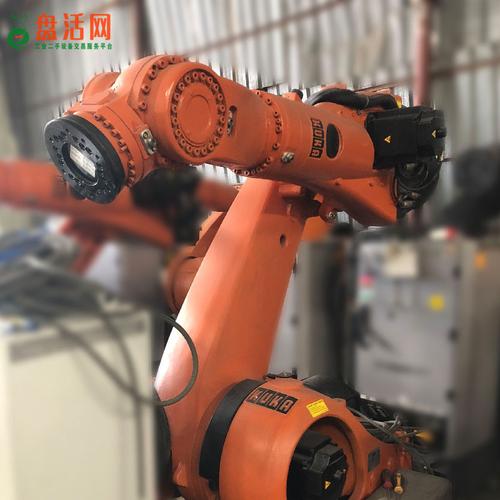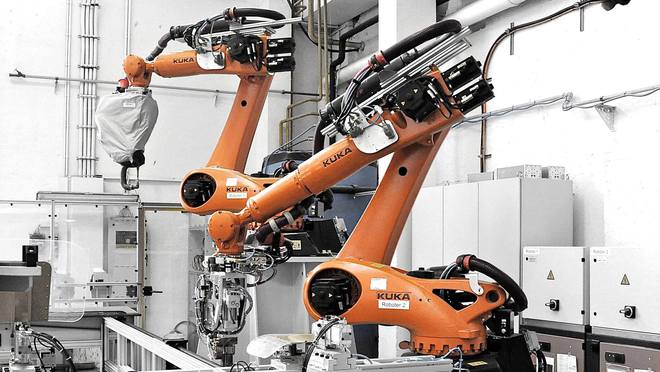
2017年,美的集团以约292亿元人民币收购德国工业机器人巨头库卡近95%的股权,成为中企在德国最大规模并购之一。彼时,美的豪情万丈,希望借助库卡在工业自动化领域的顶尖技术,推动自身从家电巨头向科技集团转型。然而几年过去,库卡业绩下滑、市值缩水,美的为此计提大额商誉减值,方洪波的身价也曾一度缩水几十亿。这桩收购究竟赚了还是亏了?我们不妨从财务、战略和产业三个维度来剖析,同时结合维修这一后市场视角,窥见更完整的图景。\n\n一、财务视角:账面亏损明显,但不等于全盘失败\n\n收购完成后,库卡业绩并未达预期。2018年起,全球汽车行业景气度下滑,库卡高度依赖汽车制造客户,收入增速放缓。叠加中美贸易摩擦、新冠疫情等冲击,库卡营收和利润持续承压。美的年报显示,2020年对库卡计提商誉减值约15亿元,2021年再计提约10亿元。二级市场上,库卡的市值一度较高峰蒸发近半,美的所持股份对应的价值缩水几十亿元。\n\n单看账面,这确实是一笔“亏本买卖”。但财务数据是静态的,并购价值不能只看短期股价。美的通过收购获得了库卡的核心技术、专利和全球渠道,这些无形资产并未完全体现在当期利润中。更何况,收购资金来自美的自有资金和低成本融资,并未伤及主业。\n\n二、战略视角:技术协同与转型跳板\n\n美的收购库卡的初衷,是应对家电行业天花板,向工业自动化和智能制造延伸。库卡是全球四大工业机器人巨头之一,尤其擅长汽车焊接、装配等高端应用。收购后,美的将机器人业务与自身自动化需求结合,在内部工厂推行“机器换人”,降低成本、提升效率。美的以库卡为平台,拓展工业自动化业务,为中国制造业提供智能制造解决方案。\n\n从战略上看,库卡为美的打开了B端市场的大门。即便短期业绩不佳,但机器人产业是长周期赛道,美的需要耐心。更关键的是,通过整合库卡,美的积累了跨国运营和高端制造的经验,这为其后续收购以色列高创、拓展楼宇科技等业务埋下伏笔。\n\n三、产业视角:工业机器人竞争格局与中国机会\n\n工业机器人是高端制造的皇冠,长期被发那科、ABB、安川、库卡“四大家族”垄断。中国市场虽然需求旺盛,但国产机器人主要集中在中低端。美的收购库卡,客观上加速了中国资本进入全球机器人核心圈层。库卡在中国市场本地化进展缓慢,给了国产企业追赶的窗口期。\n\n从产业角度,美的收购库卡起到了鲶鱼效应,带动了国内对工业机器人的投资热潮。即便库卡自身业绩波动,但其技术外溢和人才流动,对整个中国机器人产业链是有益的。\n\n四、维修视角:后市场服务的隐型价值\n\n谈机器人,离不开维修保养。工业机器人是精密设备,需定期维护、更换减速机、伺服电机等核心部件。库卡在全球拥有庞大的装机量和服务网络,这本身就是一个稳定且利润丰厚的后市场。美的收购库卡后,可以整合其维修服务体系,不仅服务库卡机器人,还能拓展至其他品牌,形成新的增长点。\n\n而从维修角度看,库卡机器人在中国市场的保有量持续增长,售后维保需求旺盛。如果美的能利用本地化优势降低维修成本、提高响应速度,那么服务收入将部分抵消设备销售端的颓势。事实上,美的已经在推动库卡中国业务的本土化生产和研发,这有助于降低整机和零部件成本,进而影响维修市场格局。\n\n五、结论:短期财务亏,长期战略未必亏\n\n美的收购库卡在财务上短期确实“亏了”——商誉减值、市值缩水是事实。但战略上,它帮助美的构建了工业自动化版图,打开了第二增长曲线;产业上,它加速了中国机器人生态的成熟;维修后市场,则是一块尚待深耕的蛋糕。\n\n因此,不宜用简单的“赚或亏”来评判。并购成败需要十年甚至更长周期检验。若美的能逐步消化库卡技术、提升运营效率、抓住中国智能制造和机器人维修市场的机遇,那么这笔收购最终可能成为其全球化进程中的关键一跃。反之,如果整合不力、错失市场窗口,亏损也可能继续扩大。目前看,美的已从起初的“购买技术”心态,转向“本地化运营+协同创新”,方向是对头的。至于最终赚亏,我们不妨再等五年看。**
}