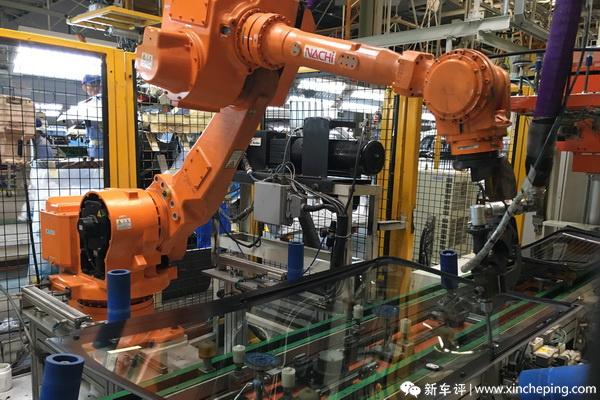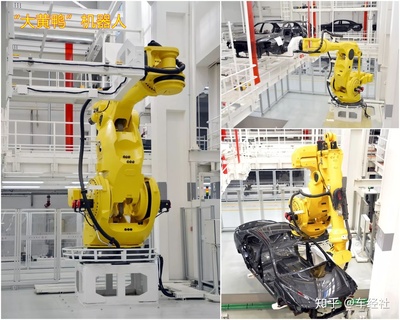
全球工业机器人产业正经历一场前所未有的变革。从汽车制造到电子装配,从物流仓储到食品加工,工业机器人的身影无处不在。种种迹象表明,工业机器人已经进入爆发阶段,而安装量的持续攀升正是这一趋势最直观的注脚。
爆发前夜:从“机器换人”到“智能协作”
过去十年,工业机器人主要应用于大型汽车厂商和重型制造领域,其高昂的成本和复杂的编程让中小企业望而却步。随着核心零部件国产化、AI视觉与力控技术的成熟,以及协作机器人品类的兴起,工业机器人的门槛正在急剧降低。
国际机器人联合会(IFR)的最新报告显示,2023年全球工业机器人安装量再创历史新高,其中亚洲市场贡献了超过七成的份额。中国作为全球最大的工业机器人消费市场,年安装量已突破30万台,连续多年位居世界第一。这不仅仅是量的积累,更意味着质的飞跃——机器人正从“被动执行”走向“主动感知”,从“固定工位”走向“灵活移动”。
安装量激增的三大驱动力
第一,劳动力结构性短缺与成本倒逼。 随着人口老龄化加剧,制造业招工难、用工贵成为普遍难题。尤其在重复性高、强度大、环境恶劣的岗位上,企业不得不寻求机器人替代方案。一台焊接机器人可以替代2-3名焊工,且能24小时不间断作业,投资回报周期已缩短至1-2年。
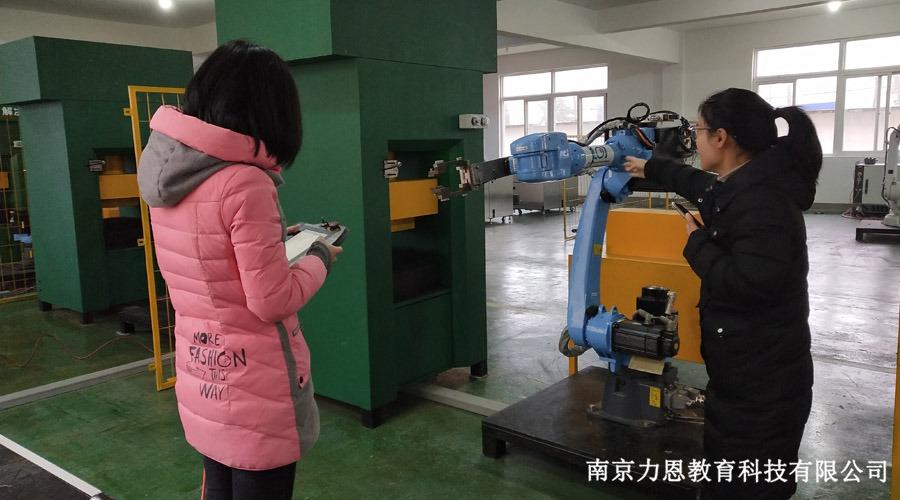
第二,技术迭代推动成本下降。 谐波减速器、伺服电机、控制器等核心部件价格持续走低,国产机器人品牌凭借性价比优势迅速抢占市场。模块化设计和图形化编程让普通工人经过短暂培训即可操作机器人,安装部署时间从数周压缩到数天。
第三,政策红利与产业升级共振。 各国纷纷出台智能制造扶持政策,中国“十四五”规划明确将机器人产业列为战略性新兴产业。地方政府对购置工业机器人的企业给予补贴,进一步刺激了安装需求。在新能源、光伏、锂电等新兴制造领域,机器人安装量呈现爆发式增长。
安装热点领域:从汽车到千行百业
过去,汽车行业是工业机器人的绝对主战场,占比一度超过40%。如今,这一格局正在改变:
- 电子行业:手机、电脑、芯片制造对精密装配需求巨大,SCARA机器人和小型六轴机器人成为产线标配。
- 新能源行业:锂电池模组装配、光伏组件搬运等环节大量采用机器人,仅宁德时代一家企业就部署了数千台工业机器人。
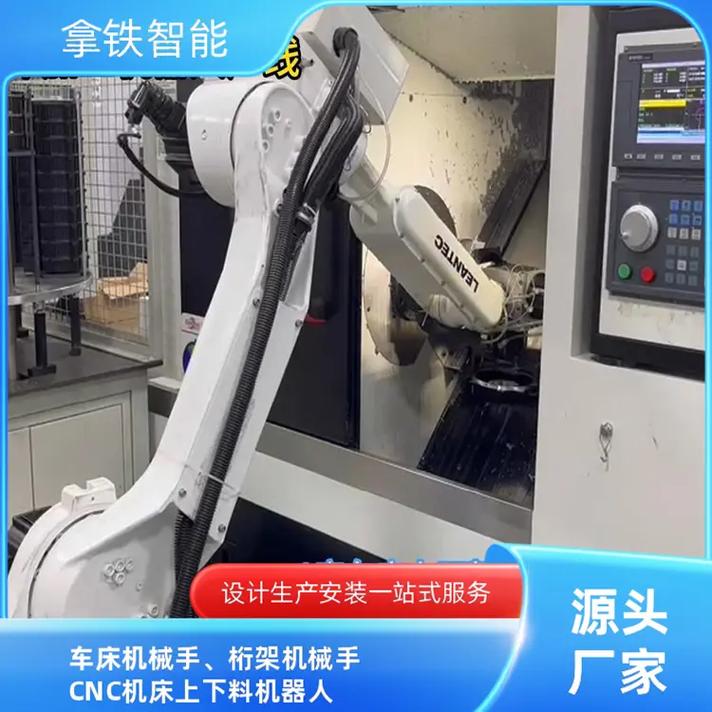
- 金属加工:打磨、抛光、上下料等工序机器人化率快速提升。
- 食品饮料:包装、码垛、分拣环节的机器人安装量年增速超过20%。
- 物流仓储:AGV/AMR与机械臂结合,实现无人化出入库。
可以说,工业机器人正在从“高大上”的汽车车间,走入千行百业的寻常生产线。
挑战与隐忧:爆发不等于无序
尽管安装量数据亮眼,但行业仍面临诸多挑战。其一,高端市场依然被发那科、ABB、库卡、安川等“四大家族”主导,国产机器人多集中在中低端,核心算法和可靠性有待突破。其二,系统集成人才紧缺,许多企业买了机器人却用不好、维护难。其三,部分行业出现低水平重复建设,机器人利用率不高。
更为关键的是,机器人的大规模安装对现有生产管理、人机协作安全、员工作业习惯都提出了新要求。如何让机器人真正融入制造体系,而非成为“孤岛自动化”,是企业必须回答的问题。
未来展望:安装量只是开始
工业机器人进入爆发阶段,安装量的激增只是冰山一角。三大趋势值得关注:
- 人机协作常态化:协作机器人将占据更大市场份额,安全、易用、灵活的特性让机器人从“笼子里”解放出来。
- AI深度赋能:大模型与机器人结合,使机器人具备自然语言理解、自主决策和持续学习能力,安装即用将成为现实。
- 服务化与租赁模式兴起:机器人即服务(RaaS)降低中小企业使用门槛,按需付费的安装方式或将成为主流。
工业机器人的爆发不是终点,而是智能制造新时代的起点。当安装量不再是新闻,而是像购买机床一样平常时,我们才能真正说:工业机器人已经完成了它的普及革命。而这一天,正在加速到来。